Bersara dengan Selesa
Setiap bulan, sebahagian besar keperluan hidup dibiayai oleh gaji, termasuklah untuk membayar ansuran rumah dan kereta, perbelanjaan keluarga, pendidikan anak-anak dan sebagainya.
Namun, akan tiba masanya kita akan bersara dan tidak lagi menerima gaji tetap seperti biasa.
Bagi yang masih muda, persaraan mungkin dirasakan masih jauh, namun tidak salah untuk kita sentiasa merancang dan menilai masa depan yang kadangkala sukar dijangka.
Persaraan Bukan Sekadar Berhenti Bekerja
Ramai membayangkan persaraan sebagai tempoh untuk berehat, meluangkan masa bersama keluarga, melakukan aktiviti yang disukai atau menunaikan impian yang tertangguh.
Namun begitu, persaraan bukanlah bermakna anda tidak memerlukan wang untuk membiayai kehidupan. Persaraan bermakna seseorang perlu meneruskan kehidupan tanpa bergantung kepada gaji bulanan, sebaliknya daripada sumber lain seperti tabung persaraan dan pendapatan sampingan.
Walaupun beberapa komitmen mungkin sudah berkurang ketika itu, perbelanjaan lain tetap ada. Antaranya ialah:
- Makanan dan keperluan harian
- Bil utiliti dan penyelenggaraan kediaman
- Kos rawatan dan penjagaan kesihatan
- Perlindungan takaful atau insurans
- Pengangkutan
- Bantuan kepada ahli keluarga
- Aktiviti sosial, ibadah dan percutian
- Perbelanjaan kecemasan
Kecuali jika anda sanggup terus bekerja keras sehingga akhir usia, membina tabung persaraan dan kemahiran adalah pilihan yang ada untuk anda hidup selesa di usia emas kelak.
Oleh itu, persaraan perlu dilihat sebagai satu matlamat kewangan jangka panjang, bukan sesuatu yang hanya perlu difikirkan apabila usia semakin menghampiri 60 tahun.
Sebahagian besar daripada kita yang bekerja mempunyai pencen atau tabungan persaraan dalam Kumpulan Wang Simpanan Pekerja (KWSP).
Namun adakah jumlah yang akan kita miliki pada usia pencen nanti cukup untuk membiayai gaya hidup kita selepas bersara?
Persoalan ini perlu difikirkan dari sekarang. Lebih awal anda membuat keputusan untuk mula membina tabung persaraan kedua, lebih besarlah tabungan yang boleh dibina.
Seseorang yang bermula pada usia 25 tahun mempunyai kira-kira 35 tahun untuk membina dana sebelum mencapai usia 60 tahun. Jika bermula pada usia 45 tahun, tempohnya hanya tinggal sekitar 15 tahun.
Berikut ialah gambaran bagaimana umur mula melabur boleh mempengaruhi anggaran dana yang dibina:
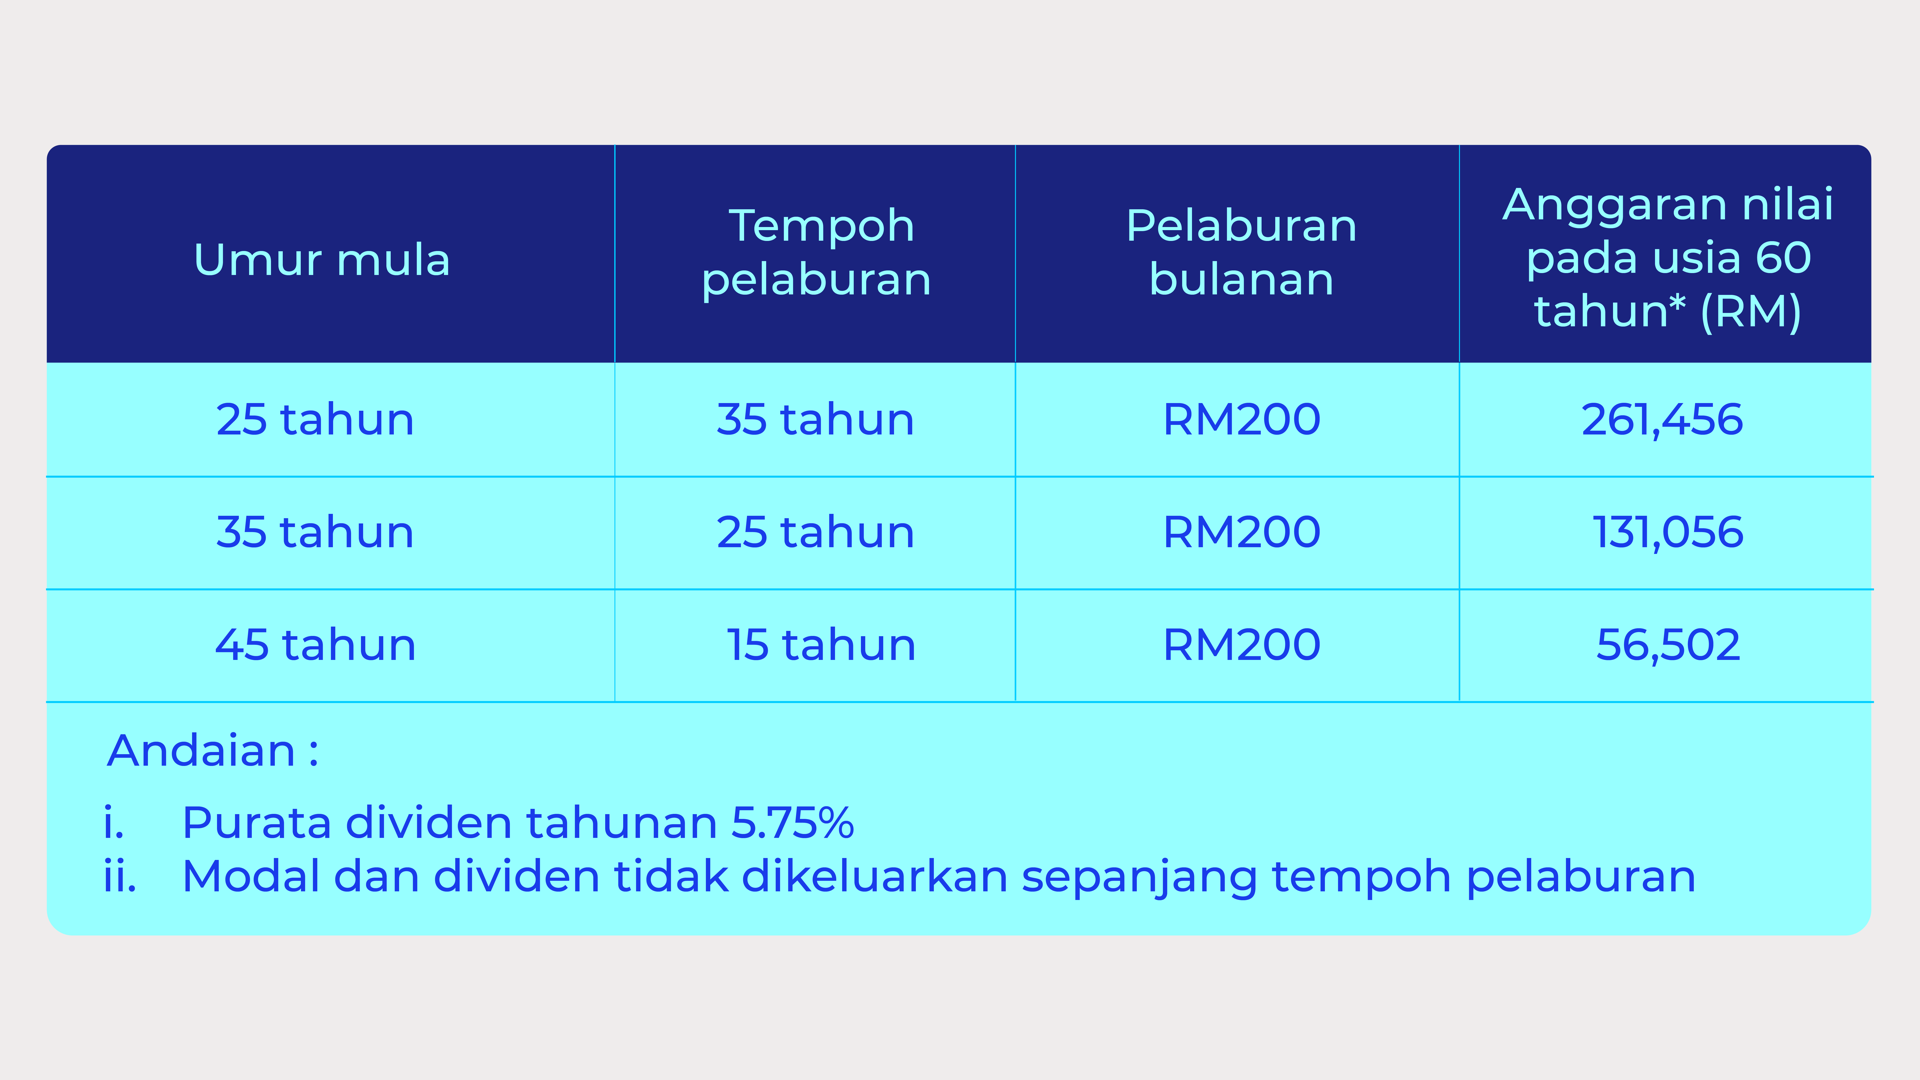
Walaupun ketiga-tiga individu melabur jumlah bulanan yang sama, hasil akhirnya berbeza kerana tempoh pelaburan mereka tidak sama. Individu yang bermula pada usia 25 tahun mempunyai lebih banyak masa untuk menambah modal dan menikmati kesan pengkompaunan.
Ini tidak bermakna seseorang yang berusia 35 atau 45 tahun sudah terlambat. Maksudnya, lebih lewat seseorang bermula, lebih penting untuk menyemak semula sasaran, meningkatkan jumlah pelaburan jika mampu dan mengurus perbelanjaan dengan lebih teratur.
Masa terbaik untuk bermula mungkin ketika menerima gaji pertama. Namun, jika peluang itu sudah berlalu, masa terbaik yang seterusnya ialah sekarang.
Pilihan Instrumen Kewangan untuk Tabung Persaraan
Amanah Saham Bumiputera (ASB) boleh menjadi salah satu instrumen yang digunakan untuk membina dana persaraan tambahan. Sebagai dana harga tetap, ASB memberi tumpuan kepada kestabilan harga dan pendapatan, selaras dengan matlamat kewangan jangka panjang.
Kemudahan Auto Labur melalui myASNB membolehkan pemegang unit menetapkan pelaburan automatik berdasarkan amaun, tarikh dan kekerapan yang dipilih. Ia membantu membina tabiat pelaburan yang lebih konsisten tanpa perlu mengingati transaksi pada setiap bulan.
Sebagai contoh, individu boleh menetapkan pelaburan automatik sebanyak RM200 setiap bulan. Dengan cara ini, jumlah tersebut diasingkan terlebih dahulu sebelum digunakan untuk perbelanjaan lain.
Namun, jumlah yang ditetapkan mestilah realistik. Pelaburan yang konsisten sebanyak RM100 sebulan lebih baik daripada menetapkan RM500 tetapi terpaksa mengeluarkan semula atau menghentikannya selepas beberapa bulan.
Mulakan dengan Jumlah yang Mampu Dikekalkan
Pelaburan permulaan minimum bagi ASB ialah RM10. Ini membolehkan individu memulakan pelaburan tanpa perlu menunggu sehingga mempunyai lebihan wang yang besar.
Sebagai contoh, seorang pekerja muda boleh bermula dengan RM100 sebulan. Apabila menerima kenaikan gaji, jumlah itu boleh dinaikkan kepada RM150 atau RM200. Sebahagian daripada bonus, elaun atau pendapatan tambahan juga boleh dimasukkan ke dalam dana persaraan.
Pendekatan ini lebih realistik berbanding menetapkan jumlah terlalu tinggi pada peringkat awal sehingga sukar dikekalkan. Yang penting ialah membina tabiat untuk melabur pada setiap bulan, bukan hanya apabila terdapat lebihan selepas semua perbelanjaan dibuat.
Apabila menerima kenaikan gaji, tambah jumlah pelaburan, bukannya meningkatkan gaya hidup secara berlebihan.
Membina dana persaraan bukan proses yang dilakukan sekali dan kemudian dibiarkan begitu sahaja. Pelan tersebut perlu disemak dari semasa ke semasa. Sekurang-kurangnya sekali setahun, tanyakan beberapa soalan berikut:
- Adakah jumlah pelaburan bulanan masih sesuai dengan pendapatan semasa?
- Bolehkah jumlah tersebut ditingkatkan?
- Adakah dana kerap dikeluarkan untuk tujuan lain?
- Berapakah anggaran perbelanjaan bulanan selepas bersara?
- Adakah perlindungan kesihatan dan takaful mencukupi?
- Adakah portfolio pelaburan masih sepadan dengan tempoh dan toleransi risiko?
Persaraan yang lebih tenang tidak bermula pada hari terakhir seseorang bekerja. Ia dibina melalui keputusan kecil yang dibuat sepanjang tempoh menerima pendapatan.
Pelaburan bulanan RM50, RM100 atau RM200 mungkin kelihatan kecil hari ini, tetapi, apabila dilakukan secara konsisten selama beberapa dekad, jumlah tersebut boleh menjadi dana yang membantu menampung kehidupan pada usia emas kelak.
Gaji mungkin akan berhenti suatu hari nanti, namun sebagai Generasi Labur yang bijak mengurus kewangan dari gaji pertama, kehidupan selepas bersara boleh dinikmati dengan lebih yakin, selesa dan bermaruah.
Nota: Pengiraan pelaburan dalam artikel ini adalah untuk tujuan ilustrasi sahaja. Purata dividen 5.75% setahun bukan jaminan pulangan ASB. Pengagihan pendapatan, jika ada, tertakluk pada prestasi dana dan kelulusan pemegang amanah.